
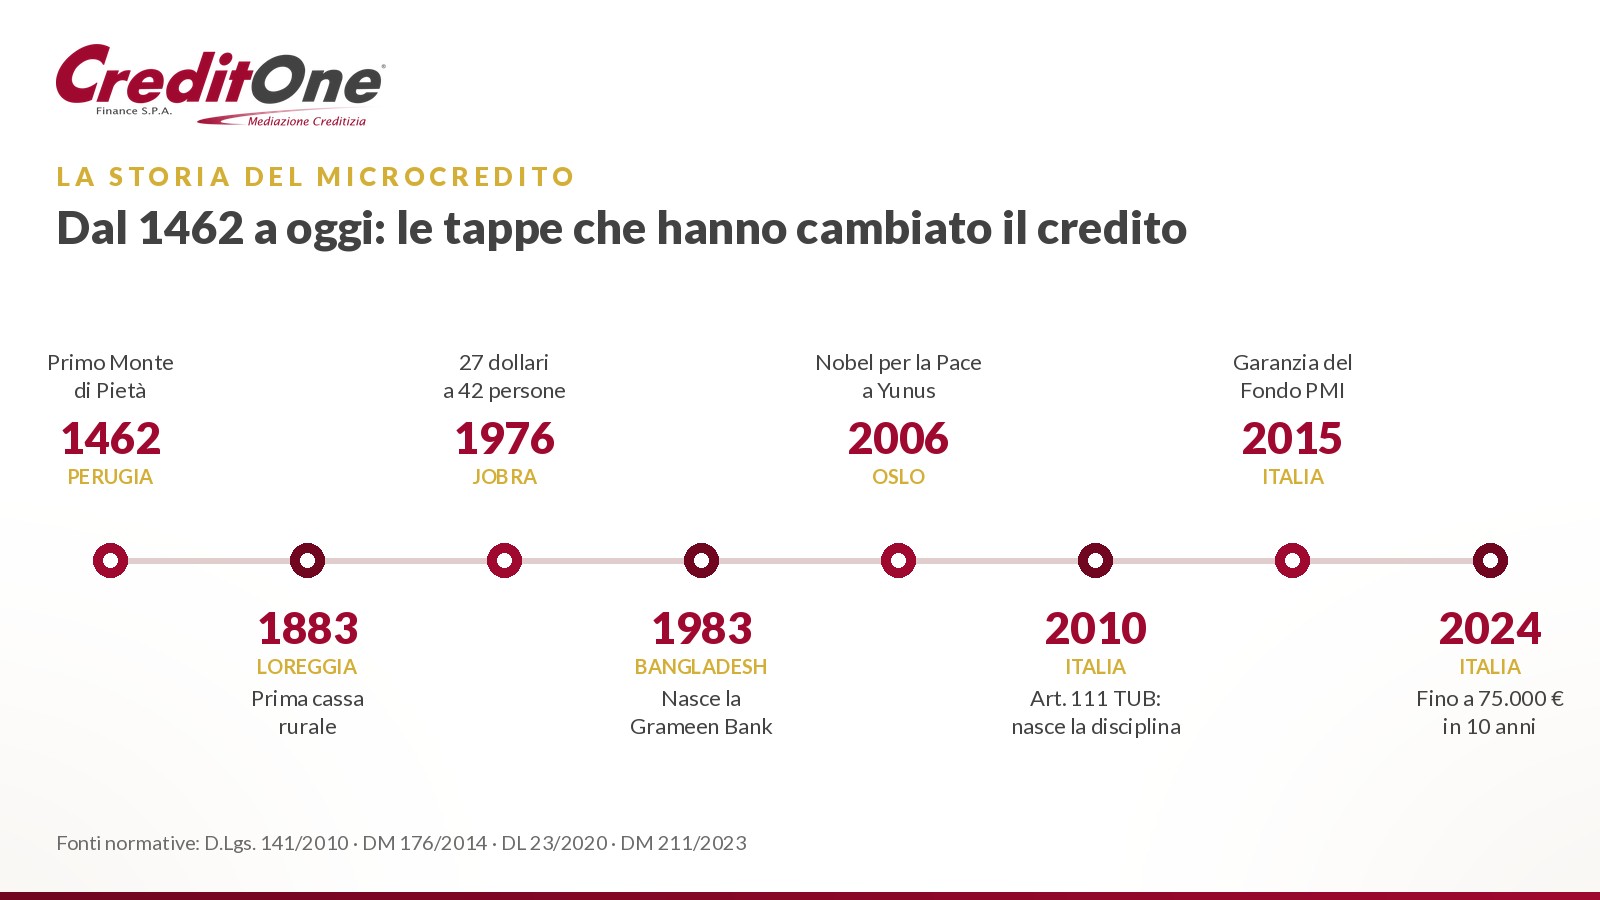
- Il microcredito nasce come idea moderna nel 1976 in Bangladesh, quando l'economista Muhammad Yunus presta di tasca propria 27 dollari a 42 persone del villaggio di Jobra: da lì la Grameen Bank (1983) e il Premio Nobel per la Pace 2006.
- In Italia le radici sono antiche (i Monti di Pietà del Quattrocento, le casse rurali dell'Ottocento), ma la disciplina moderna arriva con l'art. 111 del Testo Unico Bancario (D.Lgs. 141/2010) e con l'Ente Nazionale per il Microcredito (L. 106/2011).
- Il tetto è passato da 25.000 a 40.000 euro (2020-2021) e oggi, con il DM 211/2023 in vigore dal 12 gennaio 2024, a 75.000 euro (100.000 per le S.r.l.), con durata fino a 10 anni e servizi di tutoraggio obbligatori.
- Dal 2015 al marzo 2024 il microcredito assistito dal Fondo di Garanzia ha finanziato 24.266 microimprese per 597 milioni di euro, con circa 59.000 unità lavorative impiegate: 2,43 posti per ogni finanziamento.
- Credit-One affianca chi vuole avviare o far crescere una microimpresa con AI, analisti e tutor: dalla valutazione dell'idea al piano d'impresa, fino al dialogo con gli operatori di microcredito.
Ci sono idee che cambiano la storia dell'economia senza bisogno di miliardi. Il microcredito è una di queste: un piccolo prestito, concesso a chi le banche tradizionali considerano «non bancabile», accompagnato da formazione e assistenza perché il progetto stia in piedi. In cinquant'anni è passato da un villaggio del Bangladesh alle politiche economiche dell'Unione europea e dell'Italia, diventando uno strumento concreto di inclusione finanziaria, occupazione e sviluppo dei territori.
In questa guida ripercorriamo tutta la storia: le radici italiane che pochi conoscono, l'intuizione di Muhammad Yunus, la diffusione nel mondo, la nascita del microcredito moderno in Italia, l'evoluzione delle regole, i numeri nel tempo e, soprattutto, i benefici per l'economia reale. Alla fine trovi come funziona oggi e come Credit-One affianca chi vuole trasformare un'idea in un'impresa.
Le radici antiche: l'Italia aveva già inventato il «credito ai piccoli»
Prima ancora che la parola esistesse, l'Italia aveva sperimentato forme di credito pensate per chi non aveva accesso al denaro. Nel 1462 a Perugia, su impulso del francescano Barnaba da Terni, nasce uno dei primi Monti di Pietà: istituzioni che prestavano piccole somme su pegno, a interessi minimi, per sottrarre artigiani, contadini e famiglie alla morsa dell'usura. Nel giro di pochi decenni i Monti si diffondono in tutta la penisola e diventano, in molti casi, il nucleo delle future banche del territorio.
Quattro secoli dopo, nel 1883, a Loreggia (Padova) Leone Wollemborg fonda la prima cassa rurale italiana, ispirata al modello cooperativo di Raiffeisen: i soci, piccoli agricoltori, si garantivano a vicenda e mettevano in comune il risparmio per finanziarsi. È lo stesso principio di fiducia reciproca che, un secolo più tardi, renderà celebre il microcredito moderno.
1976, Jobra: l'intuizione di Muhammad Yunus
Bangladesh, metà degli anni Settanta. Il Paese esce da una carestia drammatica e un giovane professore di economia dell'Università di Chittagong, Muhammad Yunus, decide di lasciare le aule per capire perché i poveri restano poveri. Nel villaggio di Jobra scopre che decine di artigiane – che intrecciano sgabelli di bambù – sono prigioniere degli usurai: per comprare la materia prima pagano interessi enormi e restano senza guadagno.
Nel 1976 Yunus presta di tasca propria 27 dollari a 42 persone. Tutti restituiscono. Da quel gesto nasce un metodo: piccoli prestiti senza garanzie reali, rimborsi frequenti e di importo contenuto, gruppi solidali in cui ogni membro sostiene gli altri, e un'attenzione speciale alle donne. Nel 1983 il progetto diventa per legge la Grameen Bank, la «banca del villaggio». Nel 2006 Yunus e la Grameen Bank ricevono insieme il Premio Nobel per la Pace, con una motivazione che resta attuale: creare sviluppo economico e sociale «dal basso».
Dal villaggio al mondo: la diffusione globale
Negli anni Ottanta e Novanta il modello si diffonde in Asia, America Latina e Africa, adattandosi ai contesti locali. Nel 1997 si tiene a Washington il primo Microcredit Summit; nel 2005 le Nazioni Unite proclamano l'Anno internazionale del microcredito, riconoscendolo come strumento per gli Obiettivi di sviluppo del Millennio.
Le dimensioni raggiunte sono impressionanti. Secondo il Microfinance Barometer, nel 2018 le istituzioni di microfinanza servivano 139,9 milioni di clienti nel mondo (erano 98 milioni nel 2009), con un portafoglio prestiti di 124,1 miliardi di dollari. L'80% dei beneficiari sono donne e il 65% vive in aree rurali.
Anche l'Europa ne ha fatto una politica: con lo strumento Progress Microfinance (2010) e poi con il programma EaSI per l'occupazione e l'innovazione sociale, l'Unione europea sostiene garanzie e finanziamenti per microimprese, disoccupati e categorie vulnerabili. Nei Paesi avanzati il microcredito cambia volto: non è più solo lotta alla povertà estrema, ma leva per l'autoimpiego e la nascita di nuove imprese.
Come nasce il microcredito moderno in Italia
In Italia il percorso istituzionale parte proprio dall'Anno internazionale delle Nazioni Unite. Nel 2004 viene creato un Comitato nazionale per organizzare le iniziative del 2005; con la legge 11 marzo 2006, n. 81 diventa il Comitato Nazionale Italiano Permanente per il Microcredito; con la legge 12 luglio 2011, n. 106 si trasforma nell'Ente Nazionale per il Microcredito, ente pubblico con autonomia amministrativa e finanziaria, che coordina le iniziative nazionali e i programmi europei di microfinanza.
Il passaggio decisivo è normativo. Con il D.Lgs. 13 agosto 2010, n. 141 entra nel Testo Unico Bancario l'articolo 111, che per la prima volta definisce il microcredito come attività autonoma, riservata a operatori iscritti in un apposito elenco tenuto dalla Banca d'Italia, oltre che a banche e intermediari finanziari. La disciplina di dettaglio arriva con il decreto del Ministero dell'Economia 17 ottobre 2014, n. 176; dal 25 maggio 2015 il microcredito può contare sulla garanzia del Fondo di Garanzia per le PMI, e da quel momento i volumi decollano.
L'evoluzione delle regole: da 25.000 a 75.000 euro
Nel tempo il legislatore ha alzato più volte l'asticella, per adattare lo strumento ai costi reali di avvio di un'attività:
| Periodo | Norma | Importo massimo | Cosa cambia |
|---|---|---|---|
| 2010-2014 | Art. 111 TUB (D.Lgs. 141/2010) e DM 176/2014 | 25.000 euro | Nasce la disciplina moderna: niente garanzie reali, servizi ausiliari di assistenza e monitoraggio obbligatori. |
| 2015 | Garanzia del Fondo PMI dedicata | 25.000 euro | Dal 25 maggio 2015 i finanziamenti possono essere garantiti dal Fondo: parte la crescita. |
| 2020-2021 | DL 23/2020 (art. 13, c. 9) e DL 137/2020 conv. in legge 176/2020 | 40.000 euro | Il limite sale a 40.000 euro, operativo sul Fondo dal 13 gennaio 2021. |
| Dal 12 gennaio 2024 | DM 20 novembre 2023, n. 211 | 75.000 euro (100.000 per le S.r.l.) | Durata fino a 10 anni, importo entro il 10% del capitale sociale per le società, almeno due servizi ausiliari; microcredito sociale fino a 10.000 euro in 5 anni. |
Il principio che non è mai cambiato è quello dei servizi ausiliari: chi concede microcredito deve affiancare il beneficiario con assistenza e monitoraggio – dalla definizione della strategia di sviluppo alla gestione amministrativa e finanziaria – sia durante l'istruttoria sia durante il rimborso. È la differenza più profonda rispetto a un normale prestito: non si finanzia solo un progetto, si accompagna una persona.
I numeri del microcredito in Italia nel tempo
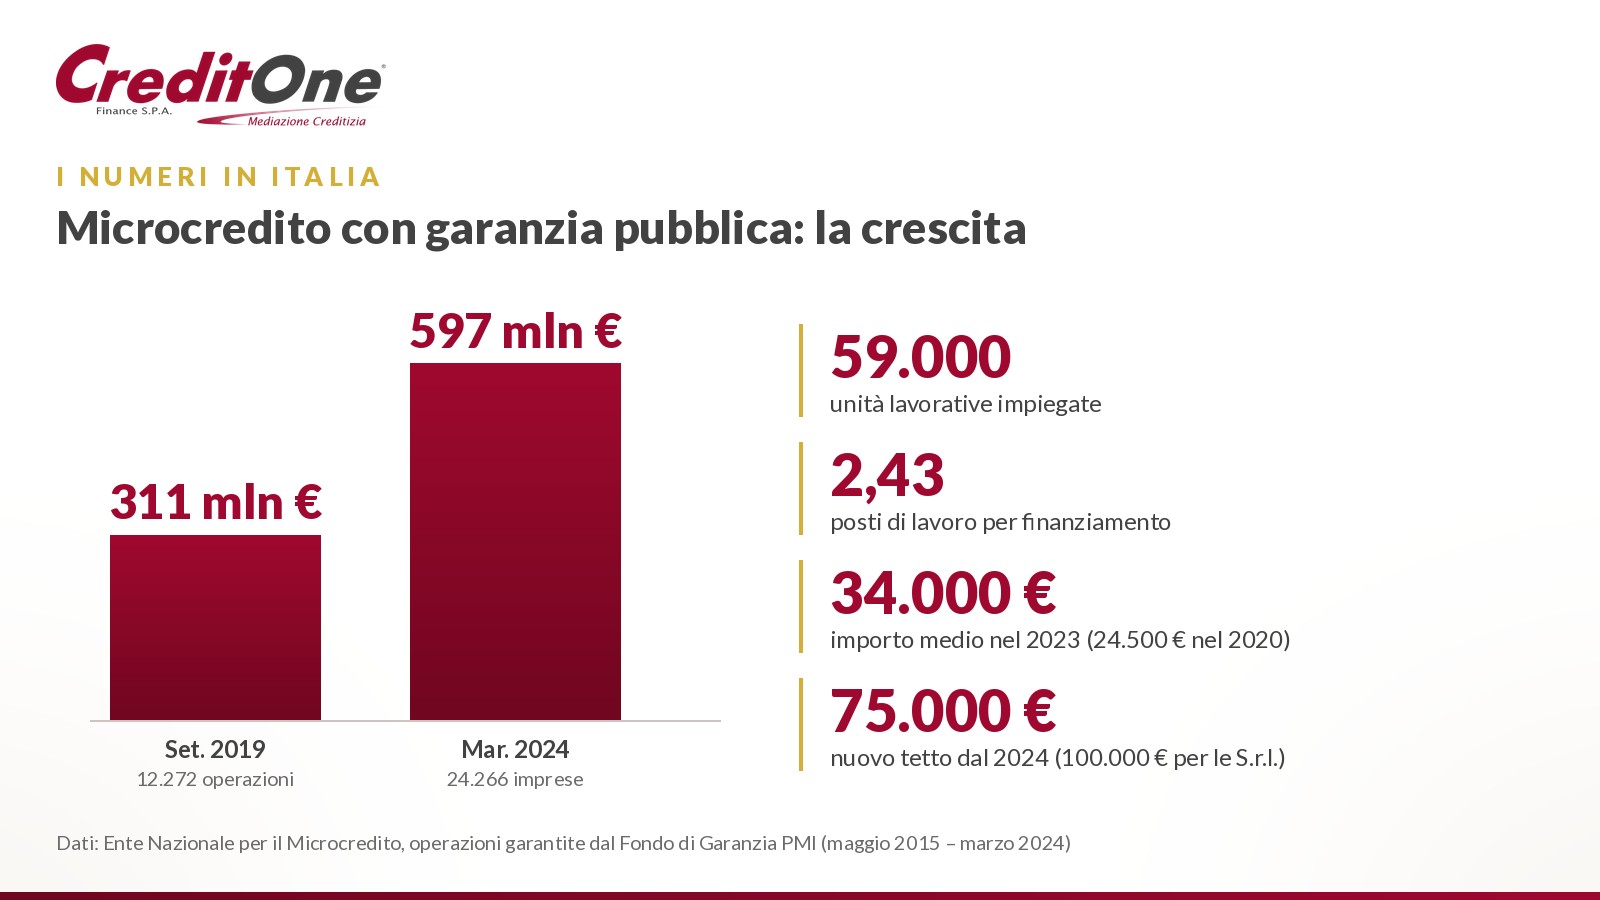
I dati dell'Ente Nazionale per il Microcredito sul microcredito assistito dalla garanzia del Fondo PMI raccontano una crescita costante:
| Indicatore | Al 30 settembre 2019 | Al 31 marzo 2024 |
|---|---|---|
| Finanziamenti erogati | 311 milioni di euro | 597 milioni di euro |
| Microimprese finanziate | 12.272 operazioni perfezionate | 24.266 microimprese |
| Unità lavorative impiegate | circa 34.000 | circa 59.000 |
| Posti di lavoro per finanziamento | 2,43 | 2,43 |
In meno di cinque anni gli importi erogati sono quasi raddoppiati. Cresce anche la taglia dei singoli progetti: l'importo medio è salito da circa 24.500 euro nel 2020 a circa 34.000 euro nel 2023, segno che il microcredito finanzia sempre più attività strutturate. Alla metà del 2024 la rete pubblica contava 134 enti erogatori, 103 sportelli territoriali e 634 tutor specializzati. Con il nuovo tetto di 75.000 euro in vigore dal 2024, la platea di progetti finanziabili si è ulteriormente allargata.
I benefici per l'economia reale
1. Lavoro vero, non assistenza
Il dato più forte è il moltiplicatore occupazionale di 2,43: ogni finanziamento genera in media quasi due posti e mezzo, tra il titolare e i collaboratori. Le circa 59.000 unità lavorative legate al microcredito sono persone che producono reddito, pagano contributi e imposte invece di dipendere da sussidi.
2. Credito a chi ne era escluso
Il microcredito si rivolge a chi non ha garanzie reali né una storia creditizia: giovani, donne, disoccupati, nuovi italiani, professionisti all'inizio. La garanzia pubblica e il tutoraggio sostituiscono la garanzia patrimoniale, aprendo le porte del credito a talenti che altrimenti resterebbero inespressi.
3. Meno rischio grazie all'accompagnamento
I servizi ausiliari obbligatori – piano d'impresa, controllo di gestione, monitoraggio – rendono i progetti più solidi. Il beneficiario non viene lasciato solo dopo l'erogazione: è questo il motivo per cui il microcredito è anche uno strumento di educazione finanziaria e di cultura d'impresa.
4. Territori più vivi
Botteghe artigiane, negozi di vicinato, servizi alla persona, piccole attività agricole e turistiche: il microcredito finanzia proprio l'economia che tiene vivi i centri storici e le aree interne. Ogni nuova attività attiva fornitori locali, affitti, consumi: un effetto a catena sull'intera filiera del territorio.
5. Legalità e argine all'usura
Offrire credito regolato, trasparente e accompagnato a chi rischierebbe di rivolgersi a canali illegali è, oggi come nel 1462, uno dei modi più efficaci per combattere l'usura e favorire l'emersione di attività sommerse.
6. Un investimento pubblico che rende
Le risorse pubbliche impegnate nelle garanzie attivano finanziamenti privati molto superiori e generano gettito fiscale e contributivo dalle nuove imprese: un uso efficiente della finanza pubblica per creare sviluppo «dal basso».
Come funziona oggi il microcredito d'impresa
- Chi può accedere: lavoratori autonomi e microimprese – ditte individuali, società di persone, S.r.l. (anche semplificate) e cooperative – entro i requisiti dimensionali fissati dal decreto.
- Quanto: fino a 75.000 euro (fino a 100.000 per le S.r.l.), entro il 10% del capitale sociale nel caso delle società.
- Durata: fino a 10 anni.
- Per cosa: acquisto di beni e servizi strumentali all'attività, retribuzione di nuovi dipendenti o soci lavoratori, formazione e liquidità legata al progetto.
- Garanzie: niente garanzie reali (con l'eccezione prevista per le S.r.l.); è possibile la garanzia pubblica del Fondo PMI, fino all'80% dell'importo e al 60% per le operazioni oltre 50.000 euro.
- Tutoraggio: almeno due servizi ausiliari di assistenza e monitoraggio, prima e durante il rimborso.
Esiste poi il microcredito sociale, fino a 10.000 euro in 5 anni, destinato a persone in condizioni di particolare vulnerabilità economica o sociale.
Cosa serve davvero per ottenere un microcredito
Il microcredito non è un contributo a fondo perduto: è un finanziamento da restituire, concesso a progetti credibili. Contano soprattutto tre cose: un piano d'impresa chiaro e realistico (costi di avvio, previsioni di vendita, punto di pareggio), la coerenza tra importo richiesto e capacità di rimborso, e la disponibilità a farsi accompagnare dal tutor. Un progetto ben preparato accorcia i tempi e aumenta le probabilità di una valutazione positiva da parte dell'operatore.
Credit-One e il microcredito: abbiamo rivoluzionato il percorso
Con Credit-One chi ha un'idea d'impresa non affronta il percorso da solo. La nostra piattaforma unisce intelligenza artificiale, analisti e tutor: l'AI legge i dati e i documenti, gli analisti valutano la sostenibilità del progetto, i tutor ti accompagnano nella costruzione del piano d'impresa e nel dialogo con gli operatori di microcredito convenzionati. In vent'anni abbiamo affiancato oltre 27.000 clienti, di cui più di 12.000 imprese.
La tua idea merita strada, non un cassetto. Inizia dalla valutazione gratuita del tuo progetto.
Domande frequenti
Chi ha inventato il microcredito?
Il microcredito moderno nasce dall'esperienza di Muhammad Yunus, che nel 1976 a Jobra (Bangladesh) concesse i primi piccoli prestiti e nel 1983 fondò la Grameen Bank. Ha ricevuto con la Grameen Bank il Premio Nobel per la Pace nel 2006. In Italia esistevano già esperienze antiche di credito ai piccoli, come i Monti di Pietà del Quattrocento e le casse rurali dell'Ottocento.
Qual è oggi l'importo massimo del microcredito in Italia?
Con il DM 211/2023, in vigore dal 12 gennaio 2024, il microcredito d'impresa arriva a 75.000 euro, fino a 100.000 euro per le S.r.l., con durata massima di 10 anni. Il microcredito sociale arriva a 10.000 euro.
Servono garanzie per il microcredito?
Il microcredito non richiede garanzie reali (salvo i casi previsti per le S.r.l.). Può essere assistito dalla garanzia pubblica del Fondo di Garanzia per le PMI. Restano decisive la qualità del progetto e la capacità di rimborso.
Che cosa sono i servizi ausiliari?
Sono i servizi di assistenza e monitoraggio che l'operatore deve garantire al beneficiario: supporto alla definizione della strategia, alla gestione amministrativa e finanziaria, alla soluzione dei problemi. Sono obbligatori e rendono il microcredito diverso da un normale prestito.
Quanti posti di lavoro crea il microcredito?
Secondo l'Ente Nazionale per il Microcredito, ogni finanziamento genera in media 2,43 posti di lavoro: dal 2015 al marzo 2024 le microimprese finanziate con garanzia pubblica hanno impiegato circa 59.000 unità lavorative.
Hai un'idea d'impresa o vuoi far crescere la tua attività? Gli analisti di Credit-One valutano gratuitamente il tuo progetto e ti indicano il percorso più adatto tra gli operatori di microcredito convenzionati.
Scopri il microcredito d'impresa e richiedi l'analisi gratuita →
Credit-One S.p.A. è un mediatore creditizio iscritto all'elenco OAM al n. M384. Il contenuto ha finalità informative e non costituisce offerta al pubblico né consulenza personalizzata: la concessione di qualsiasi finanziamento è subordinata alla valutazione e all'approvazione della banca, dell'intermediario o dell'operatore di microcredito erogante. Fogli informativi e documentazione di trasparenza sono disponibili nella sezione Trasparenza del sito.
