

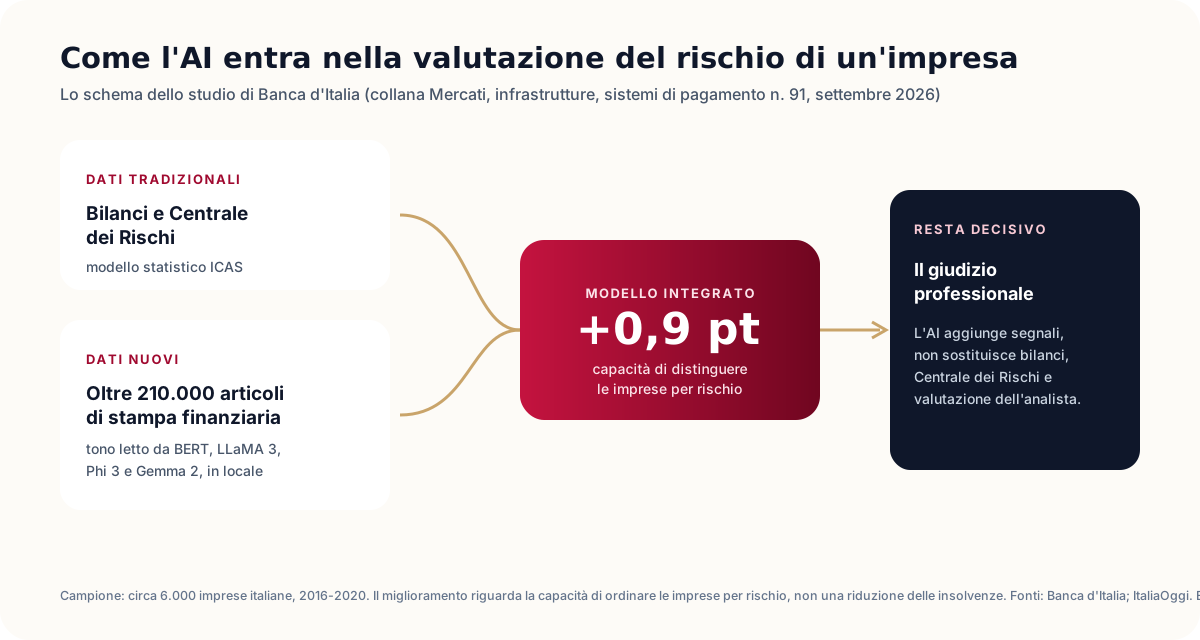
- Il 16 settembre 2026 la Banca d'Italia ha pubblicato uno studio che usa i modelli linguistici di intelligenza artificiale per leggere oltre 210.000 articoli di stampa finanziaria e affiancare il loro "tono" ai dati di bilancio e della Centrale dei Rischi nella stima del rischio delle imprese.
- Il risultato: la capacità di distinguere le imprese più rischiose da quelle più solide migliora fino a 0,9 punti percentuali. È un passo avanti misurato, non una rivoluzione, ma indica una direzione chiara.
- Per le imprese cambia una cosa concreta: la reputazione pubblica, la governance e ciò che si dice di un'azienda diventano dati, accanto ai numeri.
- Bilanci, Centrale dei Rischi e giudizio professionale restano il riferimento. E l'AI Act impone trasparenza e supervisione umana sui sistemi che valutano il merito creditizio.
Per decenni il merito di credito di un'impresa si è letto soprattutto in due documenti: il bilancio e la Centrale dei Rischi. Numeri del passato e comportamenti verso il sistema bancario. L'intelligenza artificiale sta aggiungendo un terzo livello: le informazioni non strutturate, cioè testi, notizie, segnali pubblici che finora nessun modello riusciva a trasformare in un indicatore affidabile.
Il nuovo studio della Banca d'Italia è il segnale più autorevole, e più recente, di questa evoluzione. Vediamo cosa dice davvero, cosa non dice, e cosa significa per chi guida un'impresa e deve chiedere credito.
La notizia: Banca d'Italia misura il valore delle notizie nel rating delle imprese
Il lavoro, intitolato "Sentiment analysis with large language models for credit risk assessment", è uscito il 16 settembre 2026 come numero 91 della collana "Mercati, infrastrutture, sistemi di pagamento", a firma dei ricercatori Manuel Cugliari e Giulio Gariano.
Il punto di partenza è ICAS, il sistema interno con cui la Banca d'Italia valuta il credito delle imprese: un modello statistico che stima la probabilità di insolvenza a un anno a partire da bilanci e Centrale dei Rischi. I ricercatori si sono chiesti se la stampa economica, letta da un'intelligenza artificiale, potesse aggiungere informazioni utili.
Come funziona
- Gli articoli vengono letti da quattro modelli linguistici: BERT, LLaMA 3, Phi 3 e Gemma 2.
- Ogni articolo riceve un tono su una scala che va da molto negativo a molto positivo.
- I modelli sono usati senza essere addestrati sui dati di insolvenza. Girano in locale, in versioni alleggerite, per rispettare i vincoli di riservatezza dell'Istituto.
- L'indicatore di sentiment viene poi combinato con il modello statistico tradizionale.
Cosa è emerso
Combinato con ICAS, il sentiment migliora la capacità del modello di ordinare le imprese per rischio: dall'86,2% di partenza si sale all'86,4% con BERT, all'86,8% con LLaMA, fino a un guadagno massimo di 0,9 punti percentuali. Il campione riguarda circa 6.000 imprese italiane osservate tra il 2016 e il 2020, e lo studio segnala che le notizie, incluse quelle su governance e singoli manager, catturano segnali di rischio che i soli bilanci e la Centrale dei Rischi non intercettano.
Cosa lo studio non dice
È importante leggerlo con la stessa serietà con cui è stato scritto. Il miglioramento riguarda la capacità di distinguere le imprese per rischio, non una riduzione delle insolvenze. Le notizie disponibili coprono solo una parte delle aziende: il dataset finale con il sentiment è una frazione di quello complessivo di ICAS, perché molte imprese, soprattutto piccole, non compaiono sui giornali. I ricercatori indicano come prossimi passi modelli più grandi, un addestramento mirato e analisi per settore. La conclusione è netta: la stampa letta dall'AI può aggiungere informazioni, ma bilanci, Centrale dei Rischi e giudizio professionale restano il punto di riferimento.
Il contesto: l'AI è già nel credito, e non da oggi
Lo studio di settembre non arriva dal nulla. Già a febbraio 2025 un lavoro della Banca d'Italia (Temi di discussione n. 1476) aveva analizzato le banche che usano tecniche di intelligenza artificiale per la valutazione del merito creditizio, con una conclusione che vale la pena ricordare: l'analisi avanzata dei dati può convivere con il rapporto tradizionale tra banca e impresa, e la durata della relazione continua a proteggere i clienti nei momenti di turbolenza.
Nel frattempo il tema è entrato stabilmente nell'agenda del sistema: il credito valutato con l'AI è al centro dei principali appuntamenti del settore bancario di questo autunno. E la stessa vigilanza richiama le banche a gestire con attenzione i nuovi rischi che l'AI porta con sé, a partire dalla sicurezza informatica.
Cosa cambia in concreto per le imprese che chiedono credito
1. La reputazione diventa un dato
Se ciò che si scrive di un'impresa entra, anche marginalmente, nella stima del suo rischio, allora comunicazione, trasparenza e governance non sono più solo temi d'immagine. Cambi di amministratori poco spiegati, contenziosi, notizie negative non gestite possono pesare. Al contrario, una comunicazione chiara su risultati, investimenti e organizzazione diventa un asset anche per il rating.
2. La qualità dei dati conta più che mai
I modelli, tradizionali o basati sull'AI, leggono quello che trovano. Un bilancio depositato in ritardo, una situazione contabile non aggiornata, una segnalazione in Centrale dei Rischi non spiegata producono una valutazione peggiore di quella che l'impresa merita. Presentarsi con dati ordinati, completi e coerenti è il primo modo per "parlare bene" agli algoritmi.
3. Le decisioni diventano più rapide, ma anche più standardizzate
L'automazione accelera le istruttorie. Il rovescio della medaglia è che i casi "fuori standard" (imprese giovani, in crescita rapida, reduci da un anno difficile ma con prospettive solide) rischiano di essere penalizzati da un punteggio che non vede il contesto. È esattamente lì che serve qualcuno che spieghi la storia dietro i numeri.
4. Le imprese hanno diritti
L'AI non può sostituire la valutazione della banca, soprattutto quando le decisioni incidono in modo significativo sull'impresa. Le decisioni devono essere motivate e, per i sistemi che valutano il merito creditizio delle persone fisiche, l'AI Act richiede trasparenza, tracciabilità e supervisione umana.
Le regole: cosa prevede l'AI Act sul credito
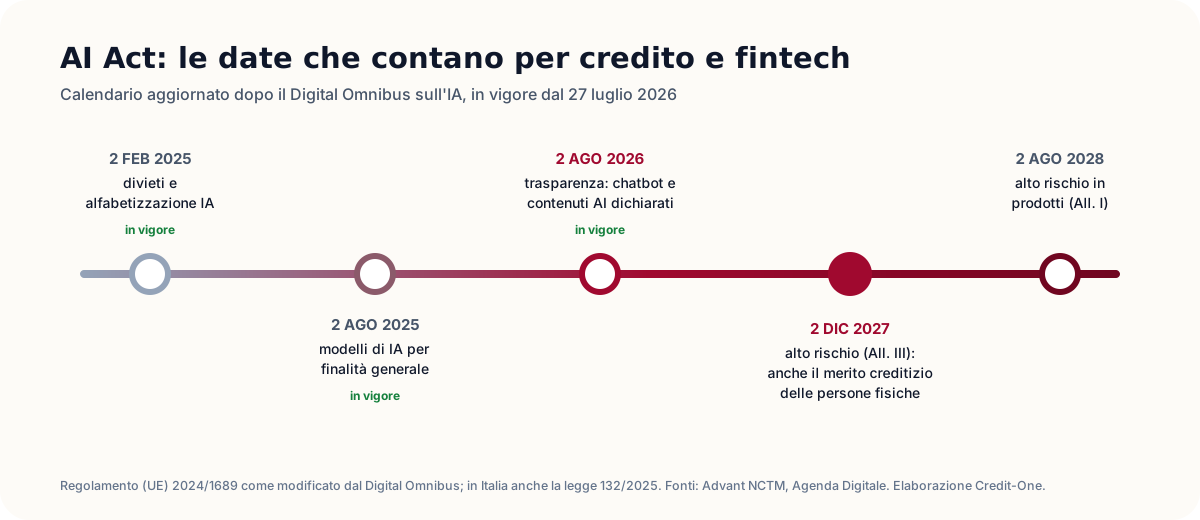
Il Regolamento europeo sull'intelligenza artificiale classifica come "ad alto rischio" i sistemi usati per valutare il merito creditizio delle persone fisiche. Con il pacchetto di semplificazione noto come Digital Omnibus, approvato dal Parlamento europeo il 16 giugno 2026 e adottato definitivamente dal Consiglio il 29 giugno, gli obblighi specifici per questi sistemi sono stati spostati dal 2 agosto 2026 al 2 dicembre 2027. Dal 2 agosto 2026 si applicano invece gli obblighi di trasparenza: chi usa un chatbot o pubblica contenuti generati dall'AI deve dichiararlo. In Italia il quadro è completato dalla legge 132/2025 sull'intelligenza artificiale.
Il rinvio cambia il calendario, non la sostanza: i sistemi di credit scoring restano nel perimetro dell'alto rischio, e banche, intermediari, fintech e mediatori creditizi sono chiamati a prepararsi.
Cinque mosse per farsi valutare al meglio nell'era dell'AI
- Deposita e aggiorna i bilanci nei tempi e tieni pronta una situazione contabile recente.
- Controlla periodicamente la Centrale dei Rischi e correggi o spiega ogni anomalia.
- Cura la tua presenza pubblica: sito, comunicazioni sui risultati, notizie su governance e investimenti.
- Accompagna i numeri con una narrazione: un piano, una motivazione chiara della richiesta, le prospettive.
- Fatti affiancare da chi conosce sia i modelli delle banche sia il modo in cui vanno lette le eccezioni.
Come lavora Credit-One: AI per analizzare, persone per decidere
In Credit-One usiamo l'intelligenza artificiale ogni giorno, sulla nostra piattaforma HumanX, per leggere documenti, verificare la coerenza dei dati e individuare i canali di credito più adatti. Ma il principio è lo stesso che emerge dallo studio della Banca d'Italia: l'AI aggiunge segnali, la valutazione resta umana. I nostri analisti usano questi strumenti per presentare alla banca la pratica più completa e comprensibile possibile, e per raccontare ciò che un punteggio non vede. Ne parliamo in dettaglio nella news Credit-One: come i nostri analisti usano l'AI, nel rispetto dell'AI Act.
Fonti
- ItaliaOggi, Banca d'Italia usa l'IA per leggere i giornali e valutare il rischio di credito
- European Affairs, Banca d'Italia e AI: come le notizie influenzano il merito creditizio
- Diritto Bancario, Merito creditizio fra intelligenza artificiale e relazioni banca-impresa (Temi di discussione n. 1476)
- Advant NCTM, Digital Omnibus on AI: il Consiglio adotta il regolamento di semplificazione
- Agenda Digitale, Digital Omnibus AI, cosa cambia davvero per le imprese
Aggiornato al 26 settembre 2026.
Domande frequenti: intelligenza artificiale e merito di credito
Le banche usano l'intelligenza artificiale per valutare le imprese?
Molte banche usano tecniche di AI a supporto della valutazione del merito creditizio e del monitoraggio. Lo studio di Banca d'Italia del settembre 2026 mostra che anche le notizie di stampa lette da modelli linguistici possono migliorare la stima del rischio, affiancando bilanci e Centrale dei Rischi.
Le notizie su un'impresa possono influenzare il suo rating?
Secondo lo studio, il tono delle notizie, incluse quelle su governance e manager, contiene segnali di rischio non visibili nei soli bilanci. Il contributo misurato è limitato, fino a 0,9 punti di capacità discriminante, ma indica che la reputazione pubblica sta diventando un dato.
Una decisione di credito può essere presa solo da un algoritmo?
No. L'AI supporta la valutazione ma non sostituisce il giudizio della banca, che deve restare motivato. Per i sistemi che valutano il merito creditizio delle persone fisiche l'AI Act richiede trasparenza, tracciabilità e supervisione umana.
Quando si applicano gli obblighi dell'AI Act al credit scoring?
Dopo il Digital Omnibus, gli obblighi per i sistemi ad alto rischio dell'Allegato III, tra cui la valutazione del merito creditizio delle persone fisiche, si applicano dal 2 dicembre 2027. Gli obblighi di trasparenza sono invece in vigore dal 2 agosto 2026.
Come può un'impresa migliorare la propria valutazione?
Bilanci depositati e aggiornati, Centrale dei Rischi controllata, una comunicazione pubblica chiara su risultati e governance e una richiesta di credito ben motivata. Un mediatore creditizio può aiutare a presentare i numeri e il contesto nel modo più corretto.
Vuoi sapere come ti vede una banca, oggi? Un analista Credit-One legge gratuitamente bilanci, Centrale dei Rischi e posizionamento della tua impresa e ti dice cosa migliorare prima di chiedere credito.
Credit-One S.p.A. è un mediatore creditizio iscritto all'elenco OAM al n. M384. Il contenuto ha finalità informative e non costituisce offerta al pubblico né consulenza personalizzata: la concessione di qualsiasi finanziamento è subordinata alla valutazione della banca o dell'intermediario erogante.