
- Fino al 31 dicembre 2026 il Fondo di Garanzia per le PMI copre il 50% dei finanziamenti di liquidità per tutte le fasce di rating ammesse e l'80% di quelli per investimenti, con massimale di 5 milioni per impresa e garanzia gratuita per le microimprese.
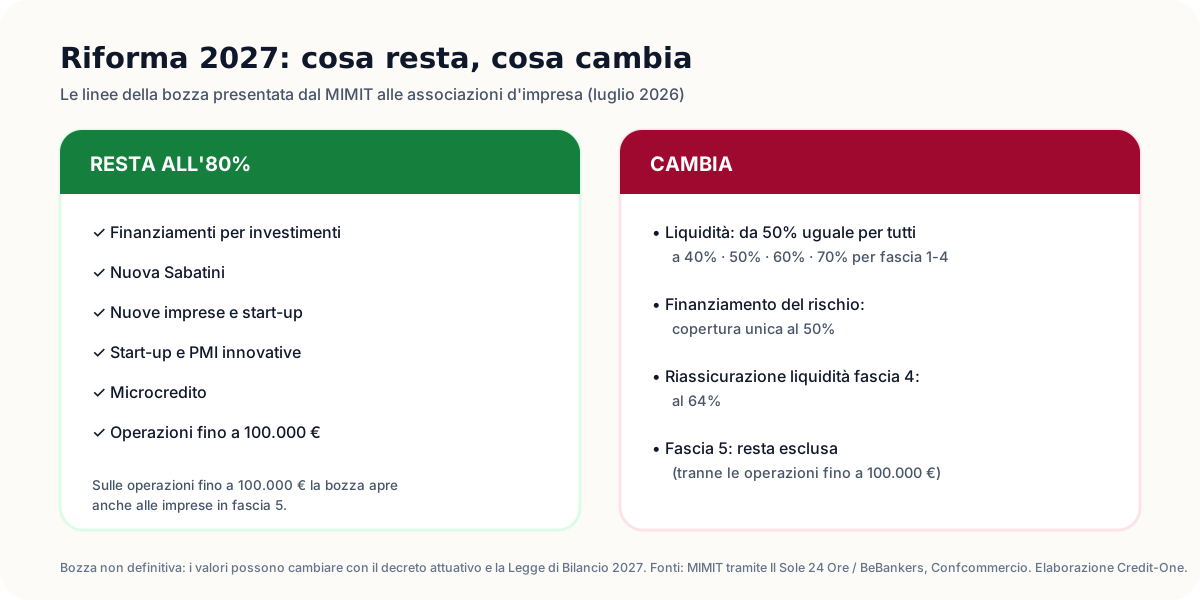
- Dal 1° gennaio 2027 è attesa la riforma: la bozza presentata dal MIMIT a luglio 2026 riporta la copertura della liquidità a percentuali diverse per fascia di rating (40%, 50%, 60%, 70%), lasciando all'80% investimenti, Nuova Sabatini, start-up, PMI innovative, microcredito e operazioni fino a 100.000 euro.
- Per le imprese con il rating migliore la copertura sulla liquidità scenderebbe dal 50% al 40%; per quelle in fascia 3 e 4 salirebbe. Ma il testo non è ancora definitivo.
- Chi ha un fabbisogno già pianificato ha una ragione concreta per avviare la pratica adesso: regole certe, istruttorie che richiedono settimane e un fine anno che negli uffici crediti è sempre il periodo più congestionato.
Il Fondo di Garanzia per le PMI è da oltre vent'anni il principale strumento pubblico che aiuta le piccole e medie imprese italiane a ottenere credito dalle banche. Dopo la stagione straordinaria della pandemia e tre anni di regime "transitorio" prorogato di anno in anno, il 2027 si annuncia come l'anno della riforma del Fondo Centrale di Garanzia: un ritorno a garanzie calibrate sul rischio di ciascuna impresa, con l'obiettivo dichiarato di concentrare la garanzia pubblica dove serve davvero.
In questa guida gli analisti di Credit-One mettono in fila, con le sole fonti ufficiali e istituzionali disponibili a settembre 2026, cosa prevedono oggi le regole, cosa contiene la bozza di riforma, chi ci guadagna e chi ci perde e, soprattutto, perché per molte imprese conviene presentare la richiesta di finanziamento garantito prima della fine dell'anno. Senza allarmismi e senza promesse: con i numeri.
Che cos'è il Fondo di Garanzia per le PMI e perché conta per il tuo finanziamento
Il Fondo di Garanzia per le PMI è gestito da Mediocredito Centrale per conto del Ministero delle Imprese e del Made in Italy (MIMIT). Il punto essenziale, spesso frainteso, è questo: il Fondo non presta denaro. Rilascia una garanzia pubblica alla banca o all'intermediario che concede il finanziamento. Se l'impresa non rimborsa, lo Stato copre la quota garantita della perdita.
Per la banca questo significa due cose molto concrete: un rischio ridotto sull'operazione e un minore assorbimento di capitale, perché la parte garantita dallo Stato pesa meno nei requisiti patrimoniali. Per l'impresa significa, nella pratica, una maggiore probabilità di ottenere il credito, spesso senza dover offrire garanzie personali o reali sulla parte coperta, e condizioni che riflettono il minor rischio della banca.
La garanzia può essere diretta (rilasciata alla banca che eroga) oppure in riassicurazione (rilasciata a un Confidi che a sua volta garantisce la banca). La decisione di concedere o meno il finanziamento, e a quali condizioni, resta sempre della banca: la garanzia del Fondo è un acceleratore, non un diritto al credito.
Il rating del Fondo: le cinque fasce che decidono tutto
Per ammettere un'impresa alla garanzia, il Fondo utilizza un proprio modello di valutazione che colloca l'impresa in una di cinque fasce, dalla 1 (rischio più basso) alla 5 (rischio più alto). Il modello combina i dati di bilancio (redditività, solidità patrimoniale, liquidità, capacità di sostenere il debito) con i dati andamentali, a partire dalla Centrale Rischi della Banca d'Italia, e con la presenza di eventuali eventi pregiudizievoli.
Oggi le imprese in fascia 5 non sono ammesse. Con la riforma la fascia diventerà ancora più importante, perché determinerà direttamente la percentuale di copertura sulle operazioni di liquidità. Conoscere in anticipo la propria fascia, e sapere quali elementi la stanno spingendo in alto o in basso, è il primo passo di qualsiasi strategia seria.
Le regole del Fondo di Garanzia nel 2026: cosa vale fino al 31 dicembre
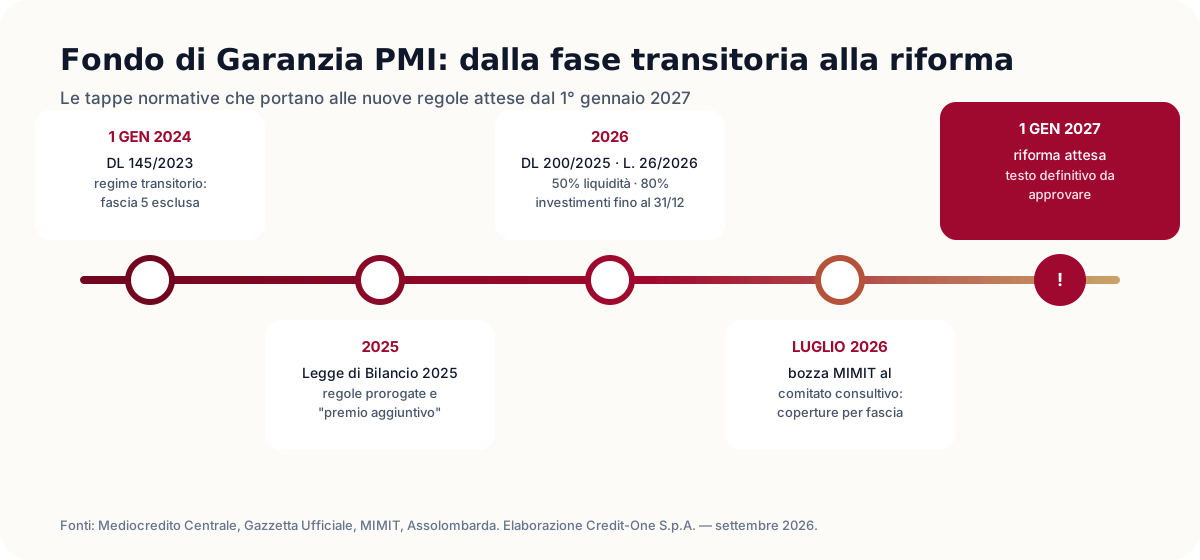
Il regime oggi in vigore nasce con il DL 145/2023 (il cosiddetto "DL Anticipi"), che dal 1° gennaio 2024 ha chiuso la stagione emergenziale confermando alcune misure del periodo pandemico e ripristinandone altre della disciplina precedente, come l'esclusione della fascia 5. Quel regime, nato per dodici mesi, è stato prorogato per il 2025 dalla Legge di Bilancio e poi per tutto il 2026 dal decreto Milleproroghe (DL 31 dicembre 2025, n. 200), convertito dalla legge 27 febbraio 2026, n. 26, pubblicata nella Gazzetta Ufficiale n. 49 del 28 febbraio 2026.
Le condizioni in vigore fino al 31 dicembre 2026 sono queste:
| Elemento | Regola 2026 |
|---|---|
| Importo massimo garantito | 5 milioni di euro per singola impresa |
| Operazioni per investimenti | Copertura fino all'80% |
| Imprese nate da non più di tre anni non valutabili con il modello | Copertura fino all'80% |
| Operazioni di liquidità | Copertura fino al 50%, indipendentemente dalla fascia di rischio |
| Microimprese | Garanzia gratuita |
| Imprese in fascia 5 | Non ammesse |
| Imprese fino a 499 dipendenti (mid-cap) | Ammesse, previa autorizzazione della Commissione europea e con coperture ridotte |
| Enti del Terzo Settore | Ammessi, se iscritti al RUNTS e al repertorio economico-amministrativo |
| Rinuncia alla garanzia | Nessuna commissione di mancato perfezionamento |
La Legge di Bilancio 2026 ha inoltre fissato in 140 miliardi di euro il limite massimo degli impegni che il Fondo può assumere, considerando sia le garanzie in essere sia quelle nuove.
Il "premio aggiuntivo": la novità che ha già cambiato il comportamento delle banche
C'è un elemento del 2026 di cui si parla poco fuori dagli uffici crediti, ma che pesa molto. La Legge di Bilancio 2025 (articolo 1, commi 451-454) ha introdotto un contributo a carico delle banche e degli altri finanziatori che utilizzano la garanzia del Fondo, proporzionale alle caratteristiche delle singole operazioni e al livello complessivo di utilizzo del Fondo da parte di ciascun soggetto. Le regole di calcolo e versamento sono state definite dal decreto interministeriale MIMIT-MEF del 21 gennaio 2026, pubblicato in Gazzetta il 20 febbraio 2026.
Tradotto: per le banche che fanno largo uso della garanzia pubblica, ogni nuova operazione garantita ha un costo in più. È ragionevole attendersi che, man mano che l'anno avanza e i volumi crescono, gli istituti diventino più selettivi sulle pratiche garantite, privilegiando quelle complete, ben documentate e con un profilo chiaro. Un motivo in più per non arrivare a ridosso della scadenza.
Le altre novità 2026 da conoscere
- Enti del Terzo Settore ed enti religiosi: dal 21 settembre 2026 è operativa una Sezione speciale del Fondo per gli enti iscritti al RUNTS non iscritti al REA e per gli enti religiosi civilmente riconosciuti, con una dotazione di 10 milioni di euro che, secondo le stime ufficiali, può attivare finanziamenti per circa 160 milioni (circolare Mediocredito Centrale n. 6/2026).
- Crowdfunding e social lending: il decreto MIMIT del 7 gennaio 2026 ha disciplinato l'accesso alla garanzia del Fondo per i finanziamenti realizzati tramite piattaforme di lending.
- Riordino degli incentivi: il decreto legislativo 26 giugno 2026, n. 138 ha concentrato gli strumenti del MIMIT su pochi pilastri, tra cui proprio il Fondo di Garanzia per le PMI e la Nuova Sabatini. Il Fondo esce dal riordino come strumento centrale della politica per il credito alle imprese.
La riforma del Fondo di Garanzia dal 2027: cosa prevede la bozza
La direzione era stata anticipata dal ministro dell'Economia Giancarlo Giorgetti: le garanzie pubbliche devono tornare ad avere un ruolo sussidiario, concentrandosi sulle imprese meritevoli che incontrano reali difficoltà di accesso al credito, anziché coprire in modo uniforme anche le operazioni che le banche farebbero comunque. Il concetto chiave è l'addizionalità: la garanzia pubblica deve rendere possibile un credito che altrimenti non ci sarebbe, o ci sarebbe in misura minore o più tardi.
A metà luglio 2026 il MIMIT ha illustrato alle associazioni imprenditoriali, nel comitato consultivo del Fondo, la bozza di riforma. Secondo quanto riportato dalla stampa economica e dalle stesse associazioni, le linee sono queste.
1. Liquidità: tornano le coperture graduate per fascia
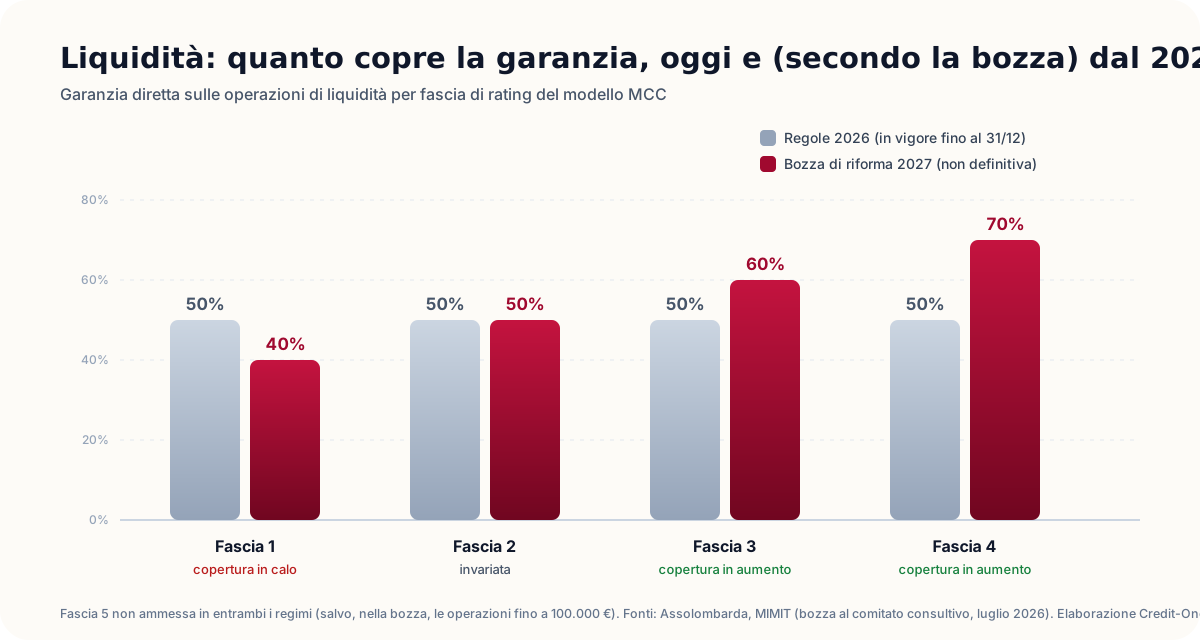
È il cambiamento più rilevante. La copertura uniforme al 50% lascerebbe il posto a percentuali crescenti con il rischio dell'impresa:
| Fascia di rating MCC | Liquidità 2026 (in vigore) | Liquidità dal 2027 (bozza) | Effetto |
|---|---|---|---|
| Fascia 1 | 50% | 40% | Copertura in calo |
| Fascia 2 | 50% | 50% | Invariata |
| Fascia 3 | 50% | 60% | Copertura in aumento |
| Fascia 4 | 50% | 70% | Copertura in aumento |
| Fascia 5 | Non ammessa | Non ammessa (salvo operazioni fino a 100.000 €) | Piccola apertura |
2. Investimenti: l'80% resta
Per le operazioni con finalità di investimento, comprese quelle della Nuova Sabatini, la copertura resterebbe all'80%. Lo stesso livello varrebbe per le nuove imprese, le start-up e PMI innovative, il microcredito e tutte le operazioni fino a 100.000 euro. Su queste ultime la bozza apre anche alle imprese in fascia 5.
3. Finanziamento del rischio al 50%
Per le operazioni di finanziamento del rischio la copertura sarebbe unica al 50%.
4. Riassicurazione e Confidi
In riassicurazione, la copertura sulle operazioni di liquidità delle imprese in fascia 4 scenderebbe al 64%. Il ruolo dei Confidi resterebbe centrale, soprattutto per le imprese più piccole.
5. Cosa dovrebbe restare invariato
Secondo le indicazioni emerse, la prossima Legge di Bilancio dovrebbe confermare sia il massimale di 5 milioni di euro per impresa sia la gratuità della garanzia per le microimprese.
Chi ci guadagna e chi ci perde: la lettura degli analisti
La riforma non è "buona" o "cattiva" in assoluto: sposta la garanzia pubblica da una parte all'altra del sistema. Le associazioni d'impresa l'hanno accolta in modo diverso; Confcommercio, per esempio, l'ha salutata come un'inversione di rotta necessaria, sostenendo che la copertura uniforme, prolungata oltre l'emergenza, aveva finito per favorire soprattutto le pratiche più semplici delle imprese già solide.
Proviamo a leggerla dal punto di vista di chi deve finanziarsi.
Imprese in fascia 1: il cambiamento più delicato
Sono le imprese con il profilo migliore, e sono quelle che vedrebbero la copertura sulla liquidità scendere dal 50% al 40%. Per la banca significa un rischio non coperto più alto sulla stessa operazione. In pratica, a parità di tutto il resto, possono emergere richieste di garanzie integrative, importi più prudenti o condizioni meno favorevoli. Per un'impresa in fascia 1 con un fabbisogno di liquidità già definito, il 2026 è con buona probabilità la finestra migliore.
Imprese in fascia 2: stabilità, ma con banche più selettive
La copertura resterebbe al 50%. Il vero tema, per queste imprese, è l'effetto combinato del premio aggiuntivo e della maggiore selettività del sistema: presentarsi con una pratica completa e ben costruita conta più della percentuale.
Imprese in fascia 3 e 4: coperture più alte, ma su un testo non ancora approvato
Qui la bozza è più generosa: 60% e 70% sulla liquidità. Per un'impresa in queste fasce, con un fabbisogno non urgente, attendere il 2027 potrebbe persino convenire. Ma è una scommessa su tre incognite: che il testo venga approvato così, che entri in vigore davvero dal 1° gennaio, e che la propria fascia non peggiori nel frattempo, per esempio per un nuovo bilancio meno brillante o per una segnalazione in Centrale Rischi. Il consiglio degli analisti è valutare caso per caso, con una stima del rating alla mano.
Chi investe: nessun motivo per aspettare
Per investimenti, Nuova Sabatini, nuove imprese, start-up, PMI innovative, microcredito e operazioni fino a 100.000 euro la copertura resterebbe all'80%. Chi ha un progetto di investimento pronto non ha alcuna ragione normativa per rinviarlo, e ne ha molte pratiche per anticiparlo.
Perché conviene presentare la pratica di finanziamento entro il 2026
Riassumiamo le ragioni concrete, senza forzature:
- Certezza delle regole. Fino al 31 dicembre si opera con condizioni note e scritte in una legge in vigore. Dal 2027 il quadro dipende da un decreto e da una Legge di Bilancio non ancora approvati.
- Le imprese più solide rischiano di perdere copertura. Per la fascia 1 la liquidità garantita scenderebbe dal 50% al 40%.
- Le banche sono già più selettive. Il premio aggiuntivo rende ogni operazione garantita più costosa per chi usa molto il Fondo; le pratiche complete e presentate per tempo hanno un vantaggio evidente.
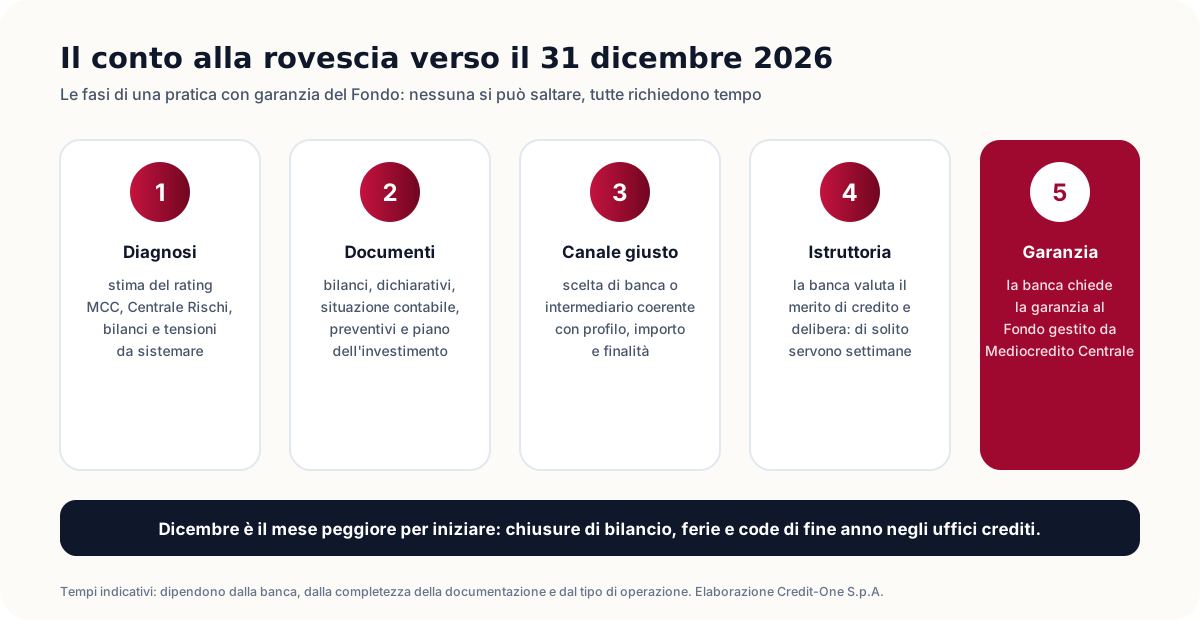
- I tempi tecnici non si comprimono. Tra raccolta dei documenti, istruttoria bancaria, delibera e richiesta di garanzia al Fondo servono di norma diverse settimane. E l'ultima parte dell'anno, tra chiusure contabili, festività e code, è il periodo peggiore per iniziare.
- C'è tempo per migliorare il rating. Chi verifica oggi la propria posizione in Centrale Rischi e la propria fascia stimata ha il tempo di correggere ciò che si può correggere (sconfinamenti, utilizzi anomali, dati non aggiornati) prima che la banca faccia le sue valutazioni.
Un'avvertenza importante. Quale regime si applichi a un'operazione dipende dalle disposizioni operative del Fondo e dal momento in cui la banca presenta la richiesta di garanzia. Una pratica avviata a dicembre non è automaticamente una pratica garantita con le regole del 2026. È esattamente per questo che conviene muoversi adesso e non all'ultimo momento.
Cosa aspettarsi: tre scenari per il 1° gennaio 2027
| Scenario | Cosa succede | Cosa conviene fare oggi |
|---|---|---|
| A. Riforma approvata come da bozza | Coperture per fascia sulla liquidità dal 1° gennaio; investimenti all'80%. | Fascia 1 e 2 con fabbisogno di liquidità: chiudere nel 2026. Fascia 3 e 4: valutare in base all'urgenza. |
| B. Nuova proroga | È già successo per il 2025 e per il 2026: le regole attuali restano per un altro periodo. | Nessun danno ad aver anticipato: si è ottenuto il credito prima e con regole certe. |
| C. Riforma modificata | La Legge di Bilancio 2027 cambia percentuali o tempi rispetto alla bozza. | Chi ha già chiuso non è esposto all'incertezza; chi attende dovrà rifare i conti. |
In due scenari su tre, anticipare non costa nulla. Nel terzo, anticipare protegge da un peggioramento per le imprese più solide. È questa asimmetria che rende razionale, per molte imprese, avviare la pratica nel 2026.
Come prepararsi: la checklist per una pratica garantita dal Fondo
- Ultimi due bilanci depositati e, se il 2026 è andato diversamente, una situazione contabile aggiornata.
- Dichiarazioni fiscali e, per le imprese in contabilità semplificata, la documentazione reddituale equivalente.
- Visura camerale aggiornata e documenti dei titolari effettivi.
- Estratto della Centrale Rischi, richiedibile gratuitamente alla Banca d'Italia, per verificare segnalazioni e utilizzi.
- Esposizione bancaria attuale: fidi, mutui, leasing, rate e scadenze.
- Per gli investimenti: preventivi, descrizione del progetto e piano di copertura finanziaria.
- Per la liquidità: fabbisogno motivato, cioè a cosa serve, per quanto tempo e come verrà rimborsato.
Gli errori che fanno perdere tempo (e a volte la garanzia)
- Chiedere "liquidità" quando si sta finanziando un investimento: la finalità corretta può valere 30 punti di copertura in più.
- Presentarsi in banca senza conoscere la propria fascia: si scopre solo alla fine che l'impresa è in fascia 5, dopo settimane perse.
- Ignorare la Centrale Rischi: sconfinamenti anche piccoli e ripetuti pesano sul modello andamentale.
- Presentare la stessa richiesta a più banche senza strategia: le interrogazioni si vedono e possono indebolire la posizione.
- Aspettare dicembre: è il mese in cui le pratiche incomplete restano indietro.
Come ti affianca Credit-One
Credit-One S.p.A. è un mediatore creditizio iscritto all'elenco OAM al n. M384, con sede in Piazza del Popolo 18 a Roma e operatività nazionale. Il nostro lavoro sulle pratiche con garanzia del Fondo si articola in quattro passaggi:
- Analisi gratuita della posizione: lettura di bilanci e Centrale Rischi, stima della fascia di rating e individuazione dei punti da correggere.
- Costruzione della pratica: finalità corretta (liquidità o investimento), importo sostenibile e documentazione completa fin dal primo invio.
- Selezione del canale: banche e intermediari convenzionati coerenti con profilo, importo e tempi dell'impresa.
- Monitoraggio sulla piattaforma HumanX: documenti, stato della pratica e messaggi in un'unica area riservata, dall'avvio all'esito.
Se la tua impresa ha un fabbisogno di credito già pianificato per i prossimi mesi, questo è il momento giusto per verificarlo con dati alla mano. Ti diciamo con franchezza se ti conviene muoverti nel 2026 o se, nel tuo caso, aspettare è la scelta migliore.
Fonti
- Assolombarda, Fondo di Garanzia: le regole 2026
- Fondo di Garanzia – Mediocredito Centrale, Dal 1° gennaio al via la riforma del Fondo di garanzia per le PMI (regime dal 2024)
- PMI.it, Fondo di Garanzia PMI, regole confermate per tutto il 2026
- BeBankers, Garanzie pubbliche sui crediti: coperture differenziate per classi di rischio (17 luglio 2026)
- PLTV, Fondo di Garanzia PMI, nel 2027 reintrodotte le coperture graduate
- Confcommercio Milano, Plauso di Confcom alla riforma del Fondo di garanzia per le PMI
- Agevola, Fondo di Garanzia per le PMI: proroga 2026 e premio aggiuntivo
- Tutela Fiscale, Fondo di garanzia per il Terzo settore: operativa la nuova Sezione speciale
- PMI.it, Riordino incentivi imprese (D.Lgs. 138/2026)
Aggiornato al 25 settembre 2026. I valori della riforma sono tratti dalla bozza illustrata dal MIMIT e possono cambiare con i provvedimenti definitivi: aggiorneremo questa guida appena il testo sarà approvato.
Domande frequenti sulla riforma del Fondo di Garanzia
Quando entra in vigore la riforma del Fondo di Garanzia PMI?
Le regole attuali sono prorogate fino al 31 dicembre 2026. La riforma, illustrata dal MIMIT alle associazioni d'impresa a luglio 2026, è attesa dal 1° gennaio 2027, ma il testo definitivo deve ancora essere approvato con i provvedimenti attuativi e la Legge di Bilancio.
Cosa cambia per i finanziamenti di liquidità dal 2027?
Secondo la bozza, la copertura oggi uniforme al 50% diventerebbe del 40% per la fascia 1, del 50% per la fascia 2, del 60% per la fascia 3 e del 70% per la fascia 4. La fascia 5 resterebbe esclusa, salvo le operazioni fino a 100.000 euro.
La garanzia sugli investimenti resta all'80%?
Sì, secondo la bozza restano all'80% le operazioni per investimenti, comprese quelle della Nuova Sabatini, oltre a nuove imprese, start-up e PMI innovative, microcredito e operazioni fino a 100.000 euro.
Conviene chiedere un finanziamento garantito entro il 2026?
Per molte imprese sì: le regole sono certe, le imprese in fascia 1 vedrebbero ridursi la copertura sulla liquidità e le istruttorie richiedono settimane. Per le imprese in fascia 3 e 4 con fabbisogni non urgenti la valutazione va fatta caso per caso.
Il Fondo di Garanzia eroga direttamente il finanziamento?
No. Il Fondo, gestito da Mediocredito Centrale per conto del MIMIT, rilascia una garanzia pubblica alla banca o all'intermediario. La decisione di concedere il credito resta sempre della banca.
Come faccio a sapere in quale fascia di rating è la mia impresa?
La fascia deriva dal modello di valutazione del Fondo, che considera dati di bilancio, andamento in Centrale Rischi ed eventuali eventi pregiudizievoli. Un mediatore creditizio può stimarla prima della domanda e indicare cosa migliorare.
Hai un fabbisogno di credito nei prossimi mesi? Ti diciamo gratuitamente in quale fascia si colloca la tua impresa e se ti conviene presentare la pratica nel 2026.
Credit-One S.p.A. è un mediatore creditizio iscritto all'elenco OAM al n. M384. Il contenuto ha finalità informative e non costituisce offerta al pubblico né consulenza personalizzata: la concessione di qualsiasi finanziamento e della garanzia del Fondo è subordinata alla valutazione della banca o dell'intermediario e del gestore del Fondo.