

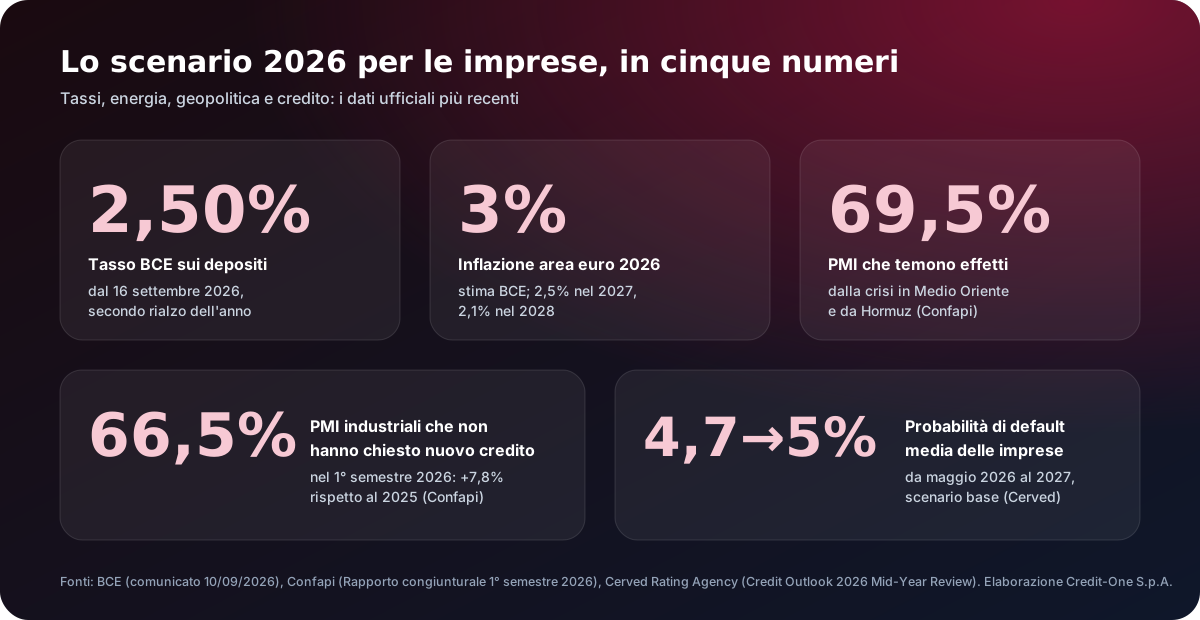
- La crisi in Medio Oriente e le tensioni sullo Stretto di Hormuz hanno riportato in primo piano il costo dell'energia e le difficoltà della logistica. La BCE ha alzato i tassi per la seconda volta nel 2026: il tasso sui depositi è al 2,50% dal 16 settembre.
- Secondo Confapi, il 69,5% delle PMI industriali prevede effetti negativi dalla crisi mediorientale, mentre i dazi statunitensi pesano meno del previsto. Il 66,5% non ha chiesto nuovo credito alle banche nel primo semestre.
- Rinunciare al credito in questa fase è comprensibile, ma spesso è l'errore più costoso: la liquidità si prepara prima dello shock, non durante.
- Credit-One, mediatore creditizio iscritto OAM con vent'anni di esperienza al fianco delle imprese, le affianca con un metodo in quattro tempi: diagnosi, protezione della liquidità, riequilibrio del debito, investimento selettivo.
Ci sono stagioni in cui fare impresa significa soprattutto governare l'incertezza. Il 2026 è una di queste. Non per una crisi sola, ma per la somma di più tensioni che si alimentano a vicenda: un conflitto che tocca le rotte dell'energia, un'inflazione che non rientra come previsto, una banca centrale costretta a stringere di nuovo, un commercio internazionale che cambia regole di mese in mese.
In questo scenario il credito non è un tema tecnico da lasciare all'ufficio amministrativo. È la variabile che decide chi attraversa la tempesta e chi ne esce indebolito. Questo articolo racconta come leggiamo il momento, con i dati ufficiali più recenti, e soprattutto come affianchiamo ogni giorno le imprese italiane per trasformare l'incertezza in decisioni finanziarie solide.
Lo scenario geopolitico 2026 e cosa significa per le imprese
Energia e logistica: Hormuz pesa più dei dazi
Il Rapporto congiunturale Confapi sul primo semestre 2026, presentato a fine agosto su un campione di circa 2.000 imprese industriali, restituisce una fotografia netta. Per il 69,5% delle PMI la crisi in Medio Oriente e le difficoltà di circolazione nello Stretto di Hormuz avranno effetti negativi sull'attività, soprattutto attraverso la catena energetica. Per la metà delle imprese quegli effetti sono già in corso, con ricadute su ordini, fatturato e margini.
Sul fronte dei dazi statunitensi, invece, l'87,5% delle imprese dichiara conseguenze limitate: molte aziende avevano lavorato in anticipo su prezzi, mercati e logistica. È una lezione preziosa. Chi si prepara prima, attutisce meglio.
Tassi di nuovo in salita
Il 10 settembre 2026 il Consiglio direttivo della BCE ha alzato di 25 punti base i tre tassi di riferimento, il secondo rialzo dell'anno dopo quello di giugno. Dal 16 settembre il tasso sui depositi è al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65%. La motivazione è esplicita: il conflitto in Medio Oriente continua a spingere l'inflazione, attesa in media al 3% nel 2026, al 2,5% nel 2027 e al 2,1% nel 2028. La Banca centrale ha ribadito che deciderà riunione per riunione, senza un percorso prestabilito.
Per un'impresa questo si traduce in rate più pesanti sui finanziamenti a tasso variabile, in affidamenti a breve più costosi e in banche più attente al rapporto tra debito e capacità di rimborso.
Il rischio di credito torna a salire
Il Credit Outlook 2026 – Mid-Year Review di Cerved Rating Agency segnala un'inversione di tendenza dopo due anni di miglioramento. Nello scenario base la probabilità media di default delle imprese italiane passerebbe dal 4,7% di maggio 2026 al 5% nel 2027; in uno scenario più severo, con una crisi energetica prolungata, fino al 5,7%. I comparti più esposti sono quelli energivori e quelli più legati agli scambi internazionali, e l'impatto è più marcato sulle PMI.
Quando il rischio medio sale, le banche diventano più selettive. Non smettono di prestare, ma premiano le pratiche chiare, documentate e presentate con anticipo.
Il paradosso: le imprese smettono di chiedere credito
Il dato forse più preoccupante del rapporto Confapi è un altro: il 66,5% delle PMI industriali non ha presentato domande di nuovo credito nel primo semestre, in aumento rispetto al 2025, e più della metà ricorre all'autofinanziamento. Due imprese su tre lamentano difficoltà di accesso. Meno della metà ha realizzato investimenti nel semestre.
È una reazione umana: davanti all'incertezza si rimanda. Ma in finanza d'impresa la liquidità si costruisce quando il vento è ancora favorevole. Chiederla nel pieno della difficoltà significa presentarsi alla banca con bilanci già segnati dallo shock, e quindi con meno potere negoziale.
Come sosteniamo le imprese: il metodo Credit-One in quattro tempi
Da vent'anni Credit-One S.p.A. lavora al fianco di imprese e famiglie come mediatore creditizio iscritto all'elenco OAM al n. M384, con sede a Roma in Piazza del Popolo e una rete di consulenti su tutto il territorio nazionale. In momenti come questo il nostro compito non è "trovare un prestito", ma costruire con l'imprenditore una struttura finanziaria capace di reggere gli urti. Lo facciamo in quattro tempi.
1. Diagnosi: prima i numeri, poi le soluzioni
Ogni percorso parte da un'analisi gratuita della posizione dell'impresa: bilanci, andamento dei conti, Centrale Rischi, scadenze del debito, fabbisogno di circolante, esposizione a energia, cambi e mercati esteri. Stimiamo il merito di credito come lo leggerebbe una banca, compresa la fascia del modello del Fondo di Garanzia per le PMI, e individuiamo subito ciò che si può migliorare prima di bussare a qualsiasi porta.
2. Proteggere la liquidità
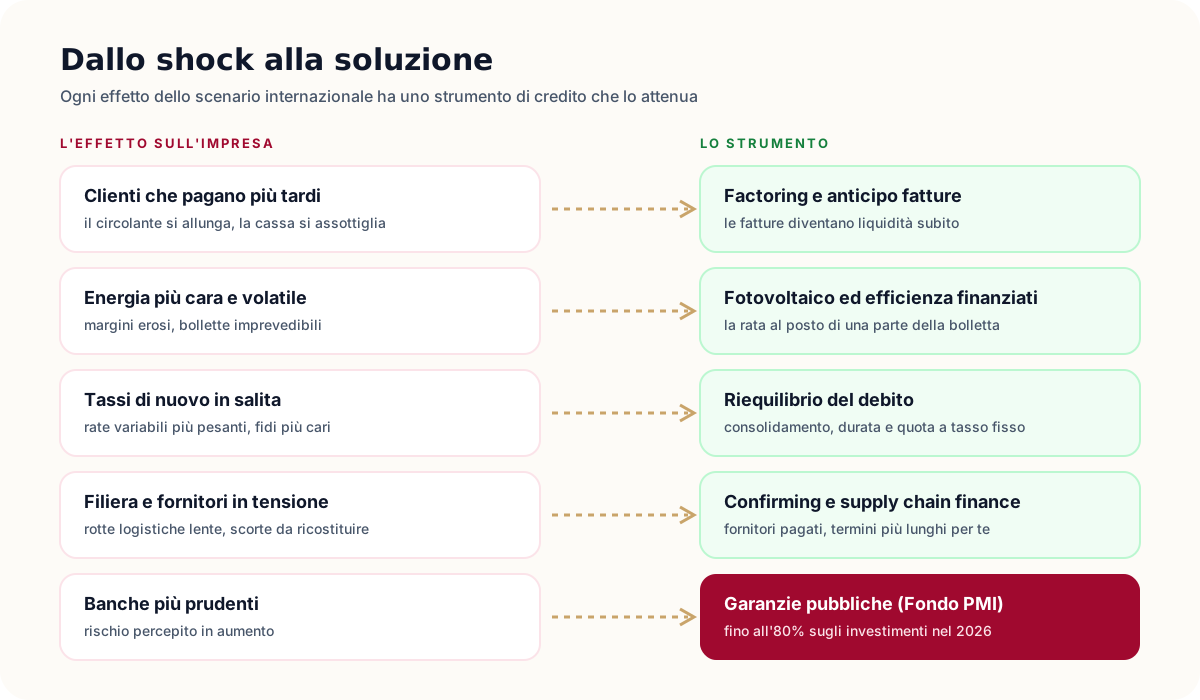
Nelle fasi di tensione il primo rischio non è la perdita, è la crisi di cassa: clienti che pagano più tardi, fornitori che chiedono anticipi, scorte da ricostituire perché le consegne sono lente. Gli strumenti del credito commerciale sono la prima linea di difesa:
- Factoring e anticipo fatture, per trasformare i crediti verso clienti in liquidità disponibile subito, anche verso la Pubblica Amministrazione;
- Confirming e supply chain finance, per pagare puntualmente i fornitori strategici allungando i propri termini, proteggendo così l'intera filiera;
- linee di liquidità con garanzia pubblica, oggi coperte al 50% dal Fondo di Garanzia per le PMI fino al 31 dicembre 2026.
3. Riequilibrare il debito
Con i tassi di nuovo in salita, la struttura del debito conta quanto il suo ammontare. Spesso un'impresa sana soffre perché ha troppo debito a breve e troppo poco a medio termine, o perché tutto è a tasso variabile. Aiutiamo a:
- consolidare esposizioni frammentate in un'unica operazione più sostenibile;
- allungare le scadenze per riportare le rate in linea con i flussi di cassa;
- valutare una quota a tasso fisso per rendere prevedibile il costo del debito in una fase in cui la BCE decide riunione per riunione.
4. Investire in modo selettivo
Le crisi non sono il momento di fermarsi, ma di scegliere meglio. Gli investimenti che riducono la dipendenza dagli shock esterni sono quelli che ripagano di più:
- energia: fotovoltaico, accumulo ed efficienza, finanziati in modo che la rata sostituisca almeno in parte la bolletta;
- macchinari e tecnologia, con leasing, Nuova Sabatini e finanziamenti garantiti dal Fondo PMI all'80%;
- diversificazione di mercati e fornitori, la stessa strategia che ha permesso a molte imprese di reggere l'urto dei dazi;
- finanza agevolata, per affiancare al credito bancario contributi e incentivi dove disponibili.
La finestra del Fondo di Garanzia: un'occasione da non sprecare
In questo scenario c'è un elemento che gioca a favore delle imprese, ma solo per pochi mesi. Fino al 31 dicembre 2026 il Fondo di Garanzia per le PMI copre l'80% dei finanziamenti per investimenti e il 50% di quelli per liquidità, con garanzia gratuita per le microimprese. Dal 2027 è attesa una riforma che lega la copertura sulla liquidità alla fascia di rating: per le imprese più solide scenderebbe al 40%.
Per un'impresa che ha un fabbisogno già pianificato, presentare ora la pratica significa coniugare regole certe e garanzia pubblica in una fase in cui le banche sono più prudenti. Ne parliamo in dettaglio nella nostra guida dedicata: Fondo di Garanzia PMI 2027: la riforma e perché muoversi entro il 2026.
Il ruolo del mediatore creditizio quando le banche diventano più selettive
Quando il rischio sale, la stessa impresa può ricevere risposte molto diverse a seconda di come si presenta e a chi. È qui che il mediatore creditizio fa la differenza, nel pieno rispetto del suo ruolo: non eroga credito e non può garantirne l'esito, ma mette in relazione l'impresa con i canali più adatti e prepara la pratica perché venga valutata al meglio.
| Da soli | Con Credit-One |
|---|---|
| Si va dalla propria banca abituale, spesso con una richiesta generica | Si parte da una diagnosi del fabbisogno reale e della finalità corretta |
| Si scopre il proprio rating solo dopo il rifiuto | Si stima la fascia prima e si corregge ciò che è correggibile |
| Documenti inviati a più riprese, istruttorie che si allungano | Pratica completa fin dal primo invio, tempi più prevedibili |
| Un solo interlocutore, un solo prodotto | Più banche e intermediari convenzionati, strumenti combinabili |
| Nessuna visibilità sullo stato della richiesta | Pratica seguita sulla piattaforma HumanX, con documenti e aggiornamenti in un'unica area |
Una tecnologia al servizio della rapidità: la piattaforma HumanX
In un contesto che cambia in fretta, anche i tempi di risposta diventano un fattore competitivo. Per questo ogni pratica Credit-One vive su HumanX, la nostra piattaforma proprietaria: l'impresa carica i documenti una sola volta nella propria area riservata, segue lo stato della richiesta e comunica con l'analista; noi analizziamo i dati con strumenti di intelligenza artificiale e selezioniamo i canali più coerenti con il profilo. Meno attese, meno richieste ripetute, più tempo per l'impresa.
Cinque azioni da fare adesso
- Misura il tuo fabbisogno di cassa a sei mesi, includendo uno scenario con energia più cara e incassi più lenti.
- Controlla la Centrale Rischi: sconfinamenti e utilizzi anomali pesano sul rating più di quanto si pensi.
- Rivedi la struttura del debito: quanta parte è a breve, quanta a tasso variabile, quali scadenze si concentrano nel 2027.
- Metti in fila gli investimenti che riducono la tua esposizione agli shock, a partire dall'energia.
- Muoviti prima della fine dell'anno se il tuo progetto può beneficiare delle attuali coperture del Fondo di Garanzia.
La nostra posizione
Non sappiamo quanto durerà questa fase, e diffidiamo di chi promette certezze. Sappiamo però che le imprese che affrontano l'incertezza con una struttura finanziaria solida escono dalle crisi più forti di come ci sono entrate: con quote di mercato conquistate mentre altri rinunciavano, con investimenti fatti quando costavano meno fatica, con banche che le riconoscono come interlocutori affidabili.
Il nostro impegno è semplice: ascoltare, analizzare con rigore, dire la verità sui numeri e costruire insieme la soluzione. Anche quando la risposta giusta è aspettare.
Fonti
- Banca Centrale Europea, Decisioni di politica monetaria, 10 settembre 2026
- Confapi Brescia, Rapporto congiunturale Confapi – primo semestre 2026
- Il Giornale delle PMI, Il rapporto Confapi sulle PMI industriali
- BancaForte, Cerved: torna a salire il rischio di credito delle imprese italiane
- Assolombarda, Fondo di Garanzia: le regole 2026
Aggiornato al 26 settembre 2026.
Domande frequenti: credito alle imprese nello scenario 2026
Perché la crisi in Medio Oriente incide sul credito alle imprese?
Perché fa salire i costi dell'energia e rallenta la logistica, riducendo i margini e allungando i tempi di incasso. L'inflazione che ne deriva ha spinto la BCE ad alzare i tassi: il tasso sui depositi è al 2,50% dal 16 settembre 2026, con effetti sul costo dei finanziamenti.
Conviene chiedere un finanziamento con i tassi in salita?
Dipende dalla finalità e dalla struttura del debito. Per investimenti che riducono i costi, come l'efficienza energetica, e per proteggere la liquidità, muoversi per tempo è spesso preferibile a farlo nel pieno di una tensione di cassa. Una quota a tasso fisso può rendere il costo più prevedibile.
Quali strumenti aiutano a proteggere la liquidità?
Factoring e anticipo fatture trasformano i crediti verso clienti in liquidità; confirming e supply chain finance sostengono i fornitori allungando i propri termini; le linee con garanzia del Fondo PMI riducono il rischio per la banca.
Cosa fa un mediatore creditizio in una fase di banche più selettive?
Analizza la posizione dell'impresa, stima il merito di credito, prepara una pratica completa e la indirizza ai canali più adatti tra banche e intermediari convenzionati. Non eroga credito e non ne garantisce l'esito, che resta sempre alla valutazione dell'intermediario.
Il Fondo di Garanzia per le PMI è ancora disponibile nel 2026?
Sì. Fino al 31 dicembre 2026 copre l'80% dei finanziamenti per investimenti e il 50% di quelli per liquidità, con garanzia gratuita per le microimprese. Dal 2027 è attesa una riforma che lega la copertura sulla liquidità alla fascia di rating.
La tua impresa è pronta ad attraversare questa fase? Un analista Credit-One esamina gratuitamente liquidità, debito e rating, e ti indica le soluzioni più adatte tra banche e intermediari convenzionati.
Credit-One S.p.A. è un mediatore creditizio iscritto all'elenco OAM al n. M384. Il contenuto ha finalità informative e non costituisce offerta al pubblico né consulenza personalizzata: la concessione di qualsiasi finanziamento è subordinata alla valutazione della banca o dell'intermediario erogante.